原価計算とは、製品やサービスをつくるためにかかった費用を計算することです。原材料やエネルギー価格が上がり続けるなか、これまでの感覚や経験に頼った原価の把握では、製品ごとにどれだけ利益が出ているのかが見えにくくなっています。
ここでは、原価計算の目的や種類、計算方法といった基本から、業界ごとに生じやすい課題、Excel管理の限界とシステムによる効率化までをわかりやすく整理します。
原価計算とは
原価計算とは、製品やサービスの製造にかかった材料費・人件費などの費用を計算することです。原材料や部品、製造に携わる従業員の労務費、設備の減価償却費などが、すべて原価に含まれます。
製品ごとの費用と利益を数値で把握できれば、正確な価格設定や生産計画の見直しが可能です。データにもとづいて判断するデータ駆動型経営への切り替えが進むなか、原価の把握の重要性が高まっていると言えるでしょう。
原価と似た言葉に売上原価があります。売上原価は、売れた分だけを費用として計上する会計上の数値です。一方の製造原価は、その期間につくった製品にかかった費用を指します。ここで扱うのは、主に製造原価です。
この製造原価の計算は、一般に1ヶ月単位で実施されます。原材料の相場や為替は短期間でも動くため、会計期間の1年を待たずに集計し、価格設定や生産計画の見直しにつなげる狙いがあります。
ここからは、原価に含まれる費用の中身と、実務の共通ルールである原価計算基準を順に見ていきましょう。
原価の3要素
原価は、材料費・労務費・経費という3つの要素に分けて集計します。
3つの要素は、さらに直接費と間接費に分かれます。直接費は特定の製品にひもづけられる費用で、間接費は複数の製品にまたがって発生する費用です。
間接費は製品ごとの金額がそのままではつかめないため、一定のルールで振り分けます。この作業を配賦(はいふ)と呼びます。
【例】間接経費である電気代の配賦
工場全体の電気代を、製品ごとの生産数や設備の稼働時間の比率で分けます。工場全体の電気代が月100万円で、製品Aと製品Bの生産数の比率が6対4なら、製品Aに60万円、製品Bに40万円を振り分けることになります。
3つの要素と直接費・間接費を掛け合わせると、原価は直接材料費から間接経費まで6つに分類できます。
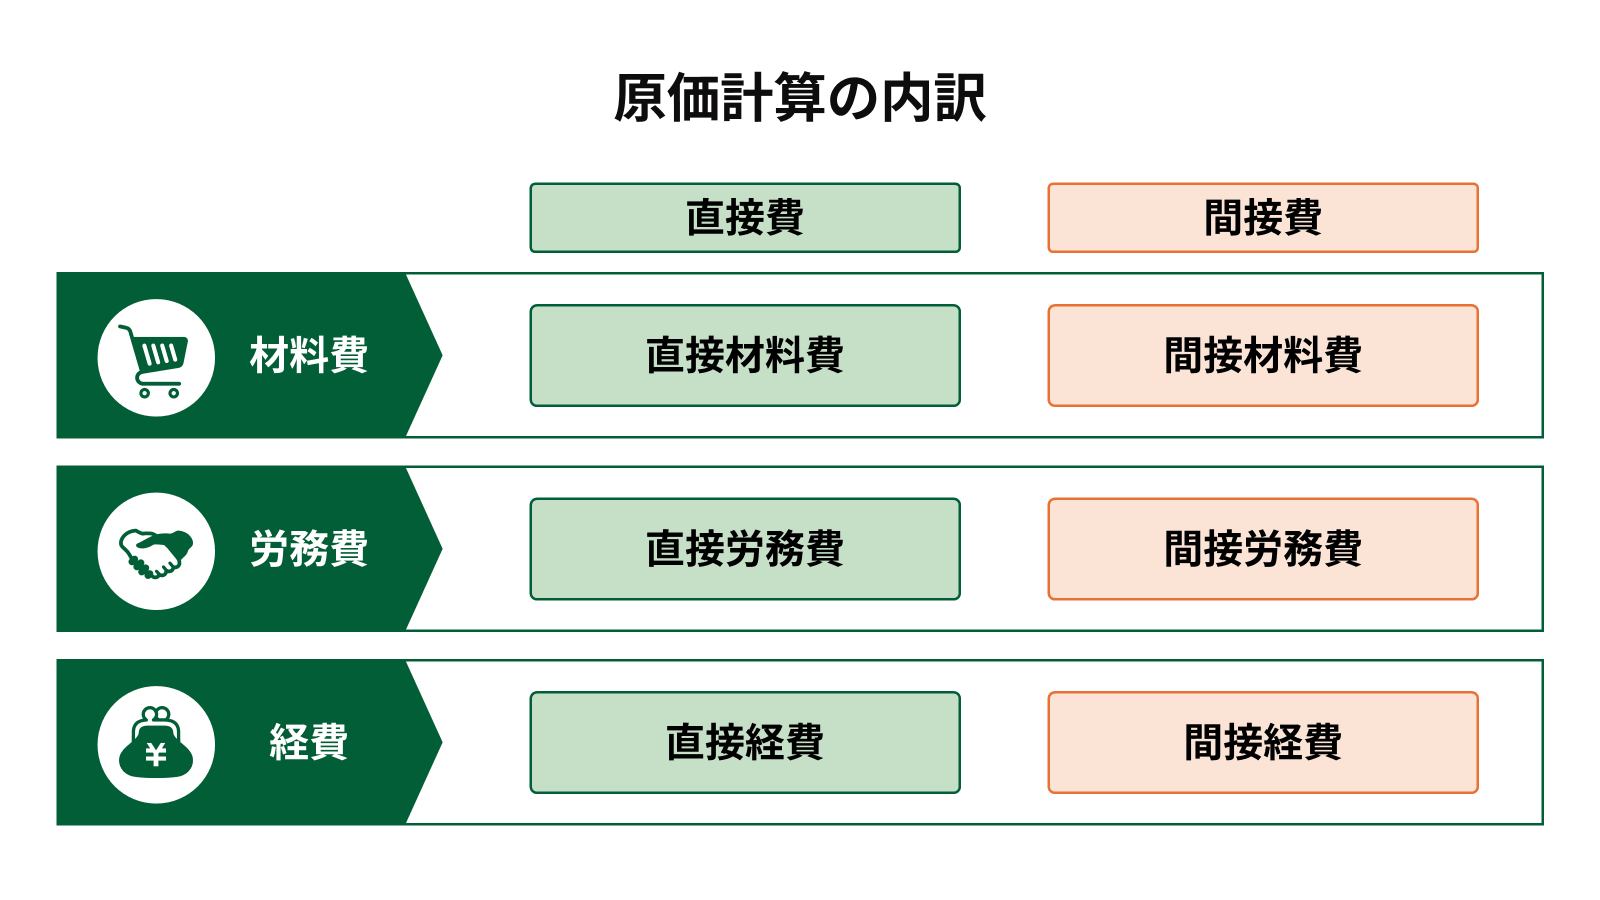
細かく分けておくことで、製品単位の原価の把握が可能です。
原価計算基準とは
原価計算基準とは、原価の定義や分類、計算手順の考え方をまとめた実務の共通ルールです。昭和37年(1962年)に、当時の大蔵省に置かれていた企業会計審議会が設定しました。企業ごとに原価の数え方がばらばらでは、財務諸表の数値を企業間で比較できません。
設定当時は、財務諸表の信頼性を確保しにくい状況にありました。計算の考え方をそろえることで、外部へ報告する数値の裏づけが取れるようになります。
また、財務会計だけでなく、差異分析や価格設定などの管理会計でも参照されます。自社ルールを見直すときの参照基準として位置づけておくとよいでしょう。
原価計算の目的
原価計算の目的は、大きく財務会計目的と管理会計目的の2つに分けられます。
財務会計目的とは、貸借対照表や損益計算書といった財務諸表を作成し、株主・取引先・金融機関などのステークホルダーへ経営状況を報告するための会計です。一方の管理会計目的は、社内での経営管理や意思決定に使う会計にあたります。
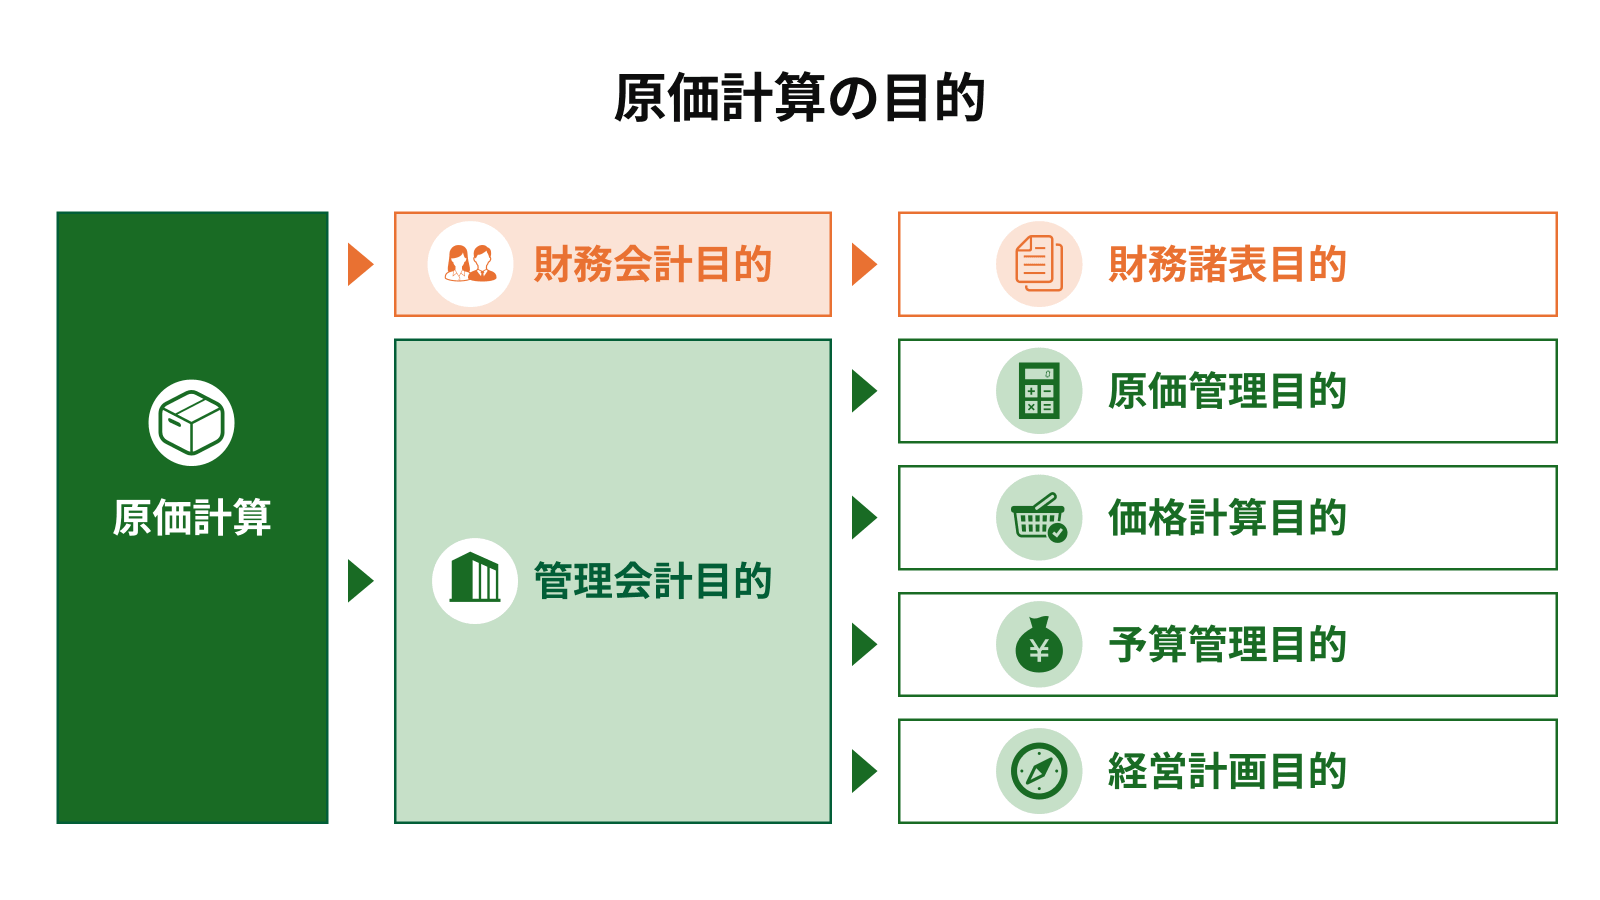
2つの目的をさらに細かく見ていくと、原価計算の代表的な目的は次の5つに整理できます。
| 目的 | 内容 |
|---|---|
| 財務諸表目的 | 正確な利益計算・在庫評価を行い、財務諸表を作成する |
| 原価管理目的 | 無駄を発見し、コストを管理・削減する |
| 価格計算目的 | 採算を確保し、競争力のある販売価格を設定する |
| 予算管理目的 | 予算を編成し、実績との差異を管理する |
| 経営計画目的 | 将来の収益をシミュレーションし、経営計画を策定する |
原価計算は各原価の集計にとどまらず、価格設定や経営判断のための情報をそろえる役割もあります。
原価計算の種類と計算方法
原価計算のやり方は、何のために計算するのか、どのような形態で生産しているのかによって変わります。
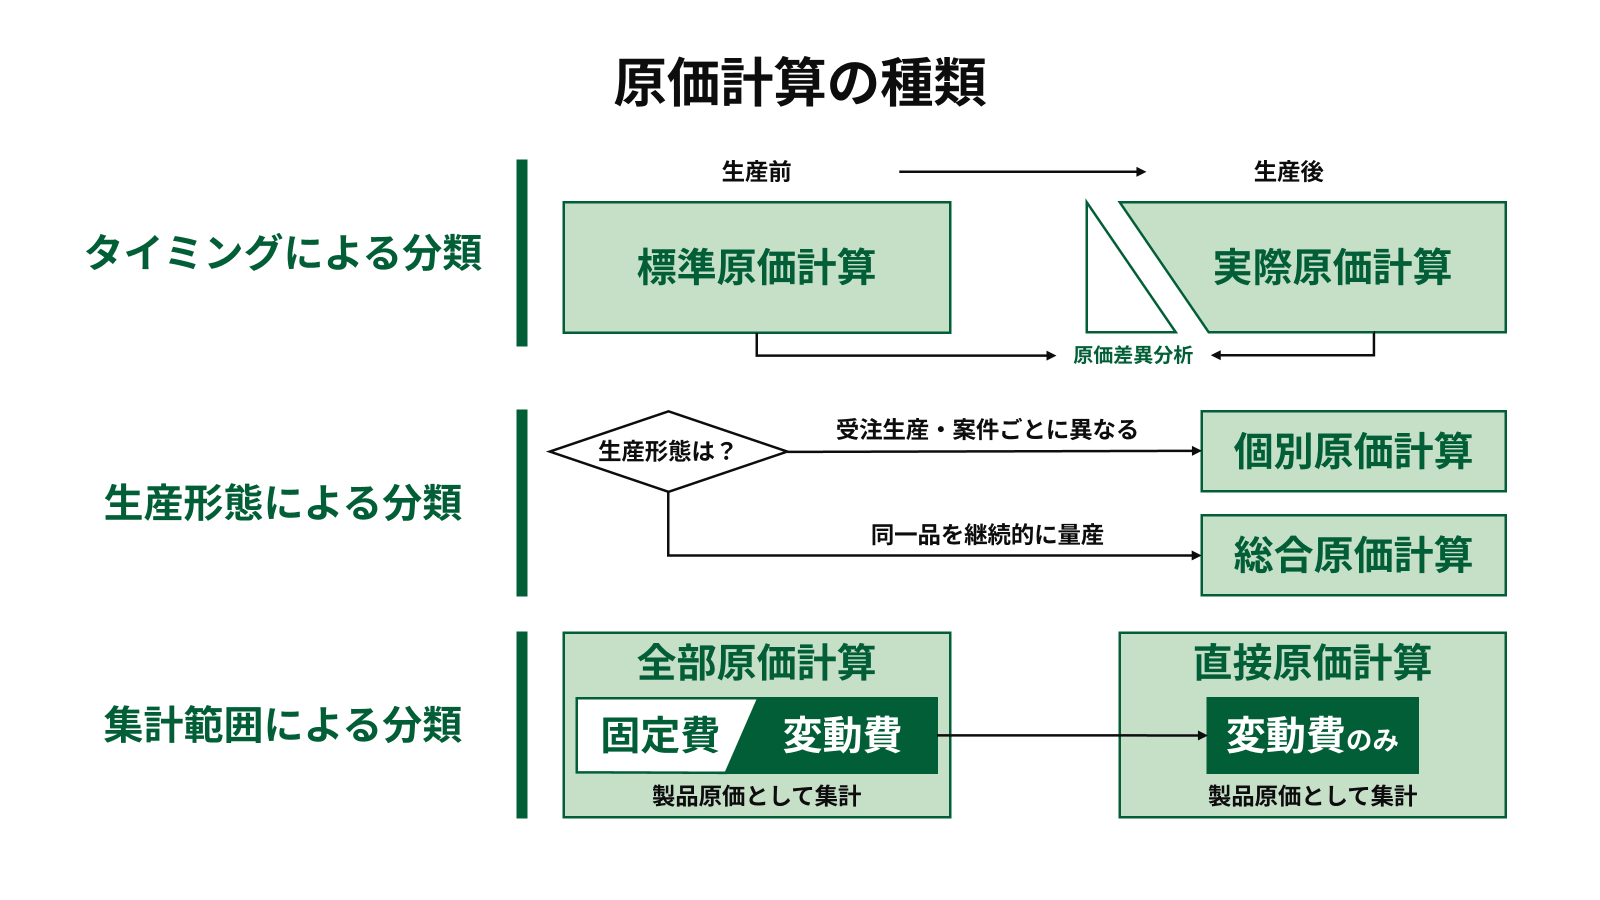
まず種類の全体像をつかんだうえで、費目別から製品別へ進む計算の手順を確認していきましょう。
実務で押さえておきたい分類は次の3つです。
原価計算の3つの分類
原価計算の方法は、タイミング・生産形態・集計範囲の3つで分類できます。
| 分類 | 種類 | 内容 | 向いている業界・場面 |
|---|---|---|---|
| ①タイミング | 実際原価計算 | 実際にかかった費用を後から集計する |
|
| 標準原価計算 | 目標となる原価を先に設定し、実績との差を分析する(原価差異分析) |
| |
| ②生産形態 | 個別原価計算 | 受注や案件の単位で原価を集計する |
|
| 総合原価計算 | 一定期間の製造原価を生産量で割り、1個あたりの平均を出す |
| |
| ③集計範囲 | 全部原価計算 | 直接費と間接費をすべて原価に含める |
|
| 直接原価計算 (変動原価計算) | 変動費だけを原価として扱う |
|
3つの分類は択一の関係ではなく、実際には組み合わせて運用します。自社の生産形態と、知りたい情報に合う方法を選ぶことで、正確な原価の把握が可能です。
原価計算の手順
原価計算は、費目別・部門別・製品別という3つのステップで進めていきます。
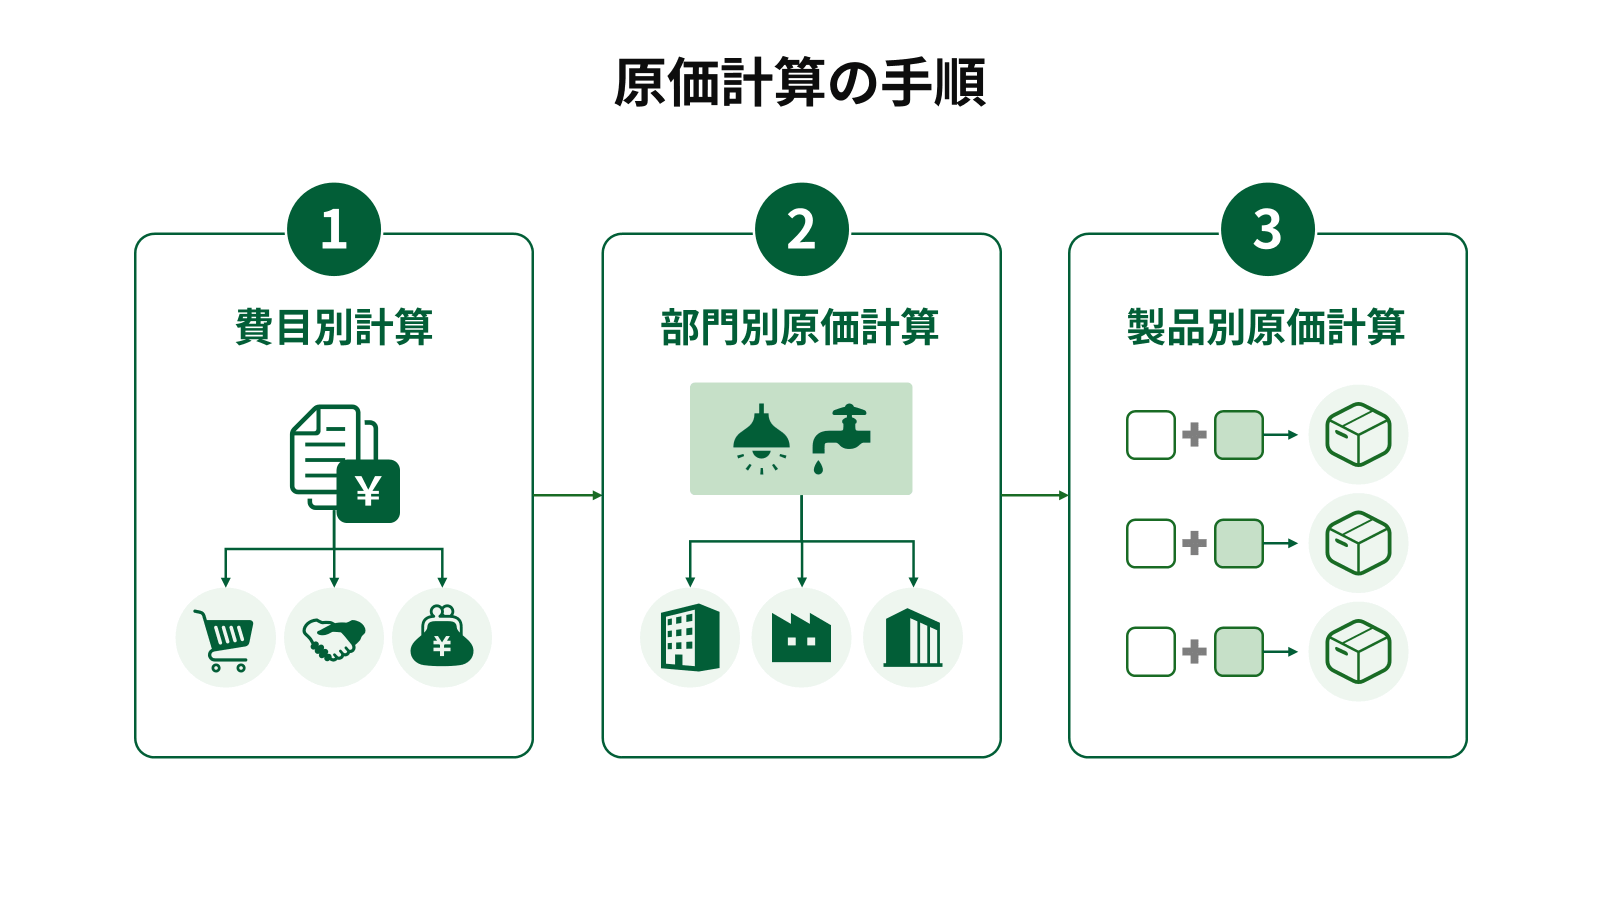
集計する順番を決めないまま数字を積み上げると、間接費の扱いが担当者ごとに変わり、月ごとの比較ができなくなります。
- 費目別原価計算:発生した費用を材料費・労務費・経費に分類し、それぞれを直接費と間接費に分けます
- 部門別原価計算:間接費を製造部門や補助部門へ配賦します。光熱費はフロア面積、間接労務費は従業員数といった配賦基準を、費目ごとに決めておきます
- 製品別原価計算:部門へ配賦した間接費を製品ごとに振り分け、製品別に集計した直接費と足し合わせて製品原価を算出します
精度を左右するのは配賦基準の設定です。一度決めた基準が頻繁に変わることはありませんが、生産品目の入れ替えや工程の自動化が進むと、当初の基準が現場の実態と合わなくなります。
人数比で労務費を配賦していた工程が自動化されれば、設備の稼働時間を基準にしたほうが実態に近い数字になるでしょう。配賦ルールと見直し時期を文書化し、実態とのズレを定期的に点検してください。
業界別の原価計算とよくある課題
原価計算の考え方は共通でも、原価の中心となる費目と配賦の難しさは業界ごとに異なります。
ここでは製造業、IT・ITサービス業、商社・卸売業の3つを取り上げ、それぞれの現場で起こりやすい課題を整理します。
製造業
工場の原価計算で難しいのは、間接費を各製品にどれだけ負担させるかの判断です。
複数の製品ラインが建屋や設備を共有するため、電気代・減価償却費・工場管理部門の人件費は一律に割り振れません。稼働時間・生産数・占有面積のどれを基準にするかで、製品ごとの原価は変わります。
もうひとつは数字の鮮度です。歩留まりの悪化や原材料の値上がりが起きても、月次集計では反映が翌月以降になります。
実態とずれた単価で棚卸資産を計上すると、期末の在庫評価や利益の見え方にも影響が及ぶことがあります。生産実績を日々入力し、月中に速報値で原価を確認できる状態を保つことが重要です。
IT・ITサービス業
システム開発やコンサルティングでは、案件ごとの工数の把握が原価の精度を決めます。材料の仕入れがほとんどないため、エンジニアやプロジェクトマネージャーが費やした時間分の人件費が、そのまま原価になります。
課題は、見積もり時の想定工数と実際の作業時間に差異が生じることです。仕様変更や手戻りで工数が膨らんでも、案件別の作業実績がなければ、赤字に気づくのは検収後になります。
有効な手立ては、案件単位で工数と原価を追う個別原価計算です。進行中に見込みと実績を突き合わせられるかが、採算を守る分かれ目になります。
商社・卸売業
仕入れて売る事業で見落とされやすいのが、輸送費・保管費・荷役費といった物流費です。仕入価格で原価が決まると受け止められやすいものの、実際はこうした費用が利益を削ります。
これらは取引全体でまとめて計上されることが多く、商品別・取引先別の内訳がつかみにくい性質があります。売上総利益では黒字でも、物流費まで含めると採算割れの取引が紛れている場合もあるでしょう。
対策として効果的なのは、重量や出荷件数など実態に近い基準で物流費を配賦し、商品別・取引先別の粗利益を出すことです。値づけや配送頻度など、取引条件を見直す材料になります。
Excel管理の限界とERP導入で変わること
原価計算をExcelで管理している企業は少なくありません。自社の費目や配賦のルールを現場に合わせて組み込める手軽さがあり、多くの現場で長く使われてきた方法です。
一方で、運用が長く続くほど、次のような場面も増えてきます。
- マクロのブラックボックス化:数式の中身が担当者以外に見えない
- 集計の煩雑化:各部門のデータを集めて転記し、整合を確認する手間がかかる
- データの分断:書式や粒度が異なり、AIやBIでの分析に使いにくい
こうした課題を解消するのがERP(Enterprise Resource Planning)システムです。各業務のデータが一元化され、実績の入力と同時に原価が自動集計されます。配賦ルールもシステム上に定義するため、計算方法は担当者に左右されません。
月次決算を待たずに製品別・案件別の利益率を追えるため、採算悪化の兆しを早い段階で捉えられます。値づけや取引条件の見直しにも、余裕をもって着手できるでしょう。
GRANDITは、国内1,500社以上の導入実績を持つ国産の統合型ERPで、個別原価管理にも対応しています。
原価集計と経営判断の時間差を縮める手段として、検討してみてはいかがでしょうか。
原価計算を経営判断に活かすために
原価計算とは、製品やサービスにかかる費用を洗い出し、値づけや経営判断に使う数字を整える取り組みです。その用途は社外へ報告する財務会計と社内の意思決定に使う管理会計に分かれ、どちらの数値も原価計算基準という共通ルールに支えられています。
原価計算の課題は業界によって異なるものの、Excel管理での集計にはマクロの属人化や集計の煩雑化、データの分断などが共通して生じます。ERPで原価を自動集計し、製品別・案件別の利益を月中に確認できる状態にしておけば、経営判断のスピードアップも期待できます。
まずは自社の集計方法と配賦ルールを棚卸しし、どこに手間や不透明さが残っているかを確認してみてください。原価管理の見直しを進めるうえでは、GRANDITも有力な選択肢となります。機能や導入の進め方をまとめたお役立ち資料をご用意していますので、ぜひ一度ご覧ください。
GRANDITが分かる!
お役立ち資料4点セット
GRANDIT製品カタログやモジュール別資料、グループ経営の基本など、ERPに関するお役立ち資料をまとめてダウンロードいただけます。
- GRANDITが備える4つの特長
- モジュールによる拡張の解説
- グループ経営の可視化と迅速な意思決定の重要性
- ERP導入による経営の標準化とデータ活用